يشهد قطاع بناء السفن العالمي تباينًا عميقًا، حيث تهيمن الدول الثلاث الأولى - الصين وكوريا الجنوبية واليابان - على ما يقرب من 93-95٪ من الإنتاج العالمي.
في هذا السوق، تحتل الصين موقعاً مهيمناً من حيث حجم المصنع، والقدرة الإنتاجية، وسرعة الروبوتات، حيث تمثل ما يقرب من 71-72% من طلبات بناء السفن الجديدة؛ وتحافظ كوريا الجنوبية على تفوقها في قطاع التكنولوجيا العالية بحصة سوقية تبلغ حوالي 19%، وخاصة في ناقلات الغاز الطبيعي المسال وسفن الحاويات الكبيرة؛ بينما انخفضت حصة اليابان في السوق إلى أقل من 10%.
اليابان تغير استراتيجيتها في صناعة بناء السفن
بالنسبة لدولة جزرية مثل اليابان، حيث يتم نقل 99.6% من وارداتها وصادراتها عن طريق البحر، فإن انخفاض قدرة بناء السفن ليس مجرد مسألة منافسة إنتاجية، ولكنه يشكل أيضاً خطراً محتملاً على الأمن الاقتصادي والقدرة على الاكتفاء الذاتي في سلاسل التوريد الاستراتيجية.
في ضوء هذا الواقع، أدرجت الحكومة اليابانية صناعة بناء السفن في قائمتها التي تضم 17 مجالاً ذا أولوية للاستثمار الوطني لضمان الأمن الاقتصادي، مع تحديد هدف لمضاعفة إنتاج بناء السفن بحلول عام 2035، من 9 ملايين طن إجمالي إلى 18 مليون طن إجمالي سنوياً، مما يجعل حجم سوق الصناعة حوالي 5 تريليونات ين، أي ما يعادل 33 مليار دولار أمريكي.
تعتمد استراتيجية إنعاش صناعة بناء السفن في اليابان على أربعة ركائز رئيسية.
أولاً، يتضمن ذلك حشد موارد مالية ضخمة من القطاعين العام والخاص. تخطط اليابان لجمع ما يقارب تريليون ين، أي ما يعادل 6.7 مليار دولار أمريكي، بمساهمة من ميزانية الدولة تبلغ حوالي 1.4 مليار دولار أمريكي. وتقوم وزارة الأراضي والبنية التحتية والنقل والسياحة اليابانية بإنشاء صندوق مخصص على مدى عشر سنوات بقيمة 350 مليار ين، أي ما يعادل 2.3 مليار دولار أمريكي، لدعم تحديث المصانع وأحواض بناء السفن والبنية التحتية للإنتاج.
بالإضافة إلى ذلك، يقدم بنك التعاون الدولي الياباني (JBIC) وشركة التأمين على الصادرات والاستثمار اليابانية (NEXI) أدوات ائتمانية طويلة الأجل وتأمينًا على الصادرات، مما يخلق رافعة مالية إضافية لشركات بناء السفن.
ثانيًا، تُشجع اليابان استخدام الروبوتات وتطبيقات الذكاء الاصطناعي. وتعتزم اليابان، بدءًا من عام 2026، زيادة استخدام روبوتات اللحام الذكية المُدمجة بالذكاء الاصطناعي، لتحل تدريجيًا محل العمالة اليدوية في المهام الشاقة التي تتطلب دقة عالية وأمانًا تامًا. ولا يُعد هذا حلًا لتحسين الإنتاجية وجودة المنتج فحسب، بل يُسهم أيضًا في معالجة مشكلة شيخوخة القوى العاملة في هذا القطاع.
ثالثًا، الريادة في التحول الأخضر. من خلال صندوق الابتكار الأخضر، تدعم اليابان التحالفات بين شركات الشحن مثل NYK وMOL مع مصنعي الآلات والمعدات مثل كاواساكي وIHI في البحث والتطوير والتسويق لتقنيات محركات الوقود الجديدة، بما في ذلك الأمونيا والهيدروجين.
يشير هذا التحول إلى أن صناعة بناء السفن لم تعد تتنافس فقط على السعر والقدرة الإنتاجية، بل تتجه بقوة نحو المنافسة في التكنولوجيا وكفاءة الطاقة والقدرة على تلبية المعايير البيئية المتزايدة الصرامة للنقل البحري الدولي.
رابعاً، إعادة الهيكلة لخلق قدرة إنتاجية واسعة النطاق. تشجع اليابان التعاون والاندماجات والروابط بين شركات بناء السفن، ومن الأمثلة البارزة على ذلك التعاون بين شركة إيماباري لبناء السفن وشركة جابان مارين يونايتد (JMU) من خلال مشروع نيهون لبناء السفن المشترك.
في الوقت نفسه، تتجه صناعة بناء السفن اليابانية نحو الاستخدام المشترك لمنصات التصميم ثلاثية الأبعاد، وتوحيد الهياكل المعيارية، وتعزيز التنسيق بين مرافق الإنتاج لتقليل التكاليف وزيادة الإنتاجية وتقصير أوقات إنجاز الطلبات.
من الواضح أن جوهر استراتيجية اليابان لا يكمن فقط في حجم رأس المال الاستثماري، ولكن أيضًا في ترسيخ بناء السفن كصناعة استراتيجية تحتاج إلى الحماية وإعادة الهيكلة والتطوير من خلال سياسات قوية ومتزامنة وطويلة الأجل.
خمس توصيات سياسية رئيسية من منظور ياباني.
مع حصول شركات بناء السفن الكبرى في الصين وكوريا الجنوبية واليابان على طلبات تمتد حتى عام 2030، فإن الطاقة الإنتاجية الفائضة في هذه البلدان تخلق فرصًا لفيتنام للمشاركة بشكل أعمق في سلسلة التوريد العالمية لبناء السفن.
تتركز الفرص المباشرة على قطاعات السوق التي تتناسب مع القدرات الحالية، مثل ناقلات البضائع السائبة ذات الحمولة الساكنة من 30000 إلى 50000 طن، وناقلات النفط وناقلات المواد الكيميائية ذات الحمولة الساكنة من 10000 إلى 30000 طن، والسفن المتخصصة ذات المتطلبات التقنية العالية.
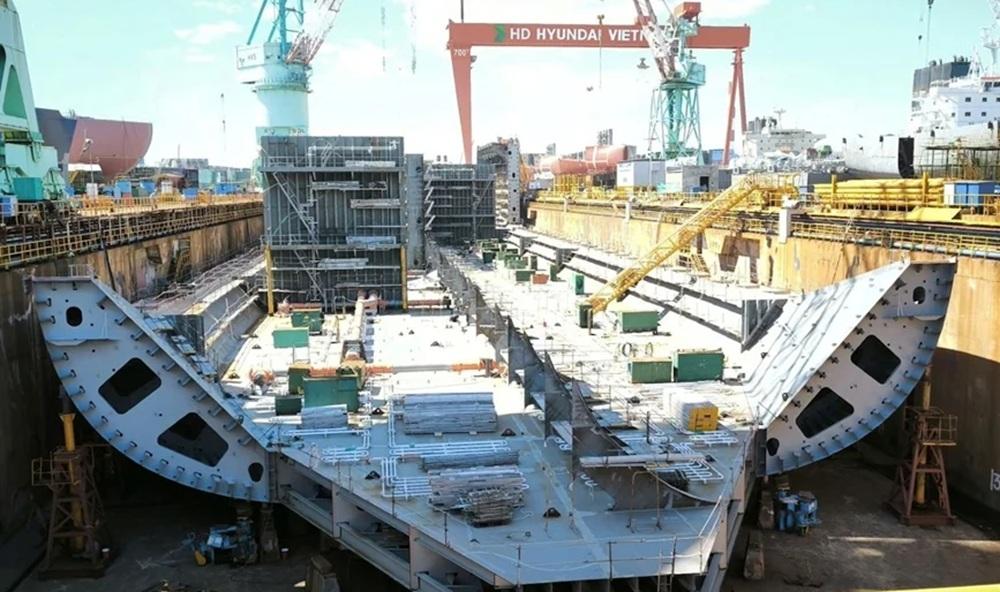
تمتلك فيتنام حاليًا بنية تحتية لبناء السفن ذات إمكانات هائلة، تضم ما يقارب 500 منشأة، تشمل 88 حوضًا لبناء السفن، وأكثر من 120 حوضًا جافًا ومنزلقًا، ونحو 15 حوضًا جافًا كبيرًا قادرة على خدمة بناء وإطلاق السفن التي تتراوح حمولتها الساكنة بين 30,000 و100,000 طن. وتصل طاقتها الإنتاجية في بناء السفن إلى ما يقارب 1.0 إلى 1.2 مليون طن ساكن سنويًا، مما يضعها ضمن أفضل 5 دول في العالم وفقًا لتقييمات الطاقة الإنتاجية.
ضمن هيكل الصناعة، تتمتع الشركات الخاصة بمزايا من حيث المرونة ووقت البناء، بينما يلعب القطاع ذو الاستثمار الأجنبي، مع شركات مثل هيونداي فيتنام، ودامين، وفارد، دورًا حاسمًا في بناء السفن التصديرية.
والجدير بالذكر أن المصانع الأساسية لشركة صناعة بناء السفن (SBIC)، مثل سونغ كام، ونام تريو، وفا رونغ، وها لونغ، وباخ دانغ، لا تزال تمتلك فرقًا فنية ذات خبرة وأنظمة بنية تحتية تم الاستثمار فيها على عدة مراحل؛ في الأساس، لدى العديد من المرافق طلبات تمتد حتى عام 2028.
لذلك، فإن التحدي الذي يواجه صناعة بناء السفن في فيتنام لا يقتصر على إيجاد الأسواق فحسب، بل يشمل أيضاً إزالة الاختناقات المؤسسية والمالية والتكنولوجية والتنظيمية في الإنتاج لتحويل القدرات الحالية إلى نتائج ملموسة.
استناداً إلى تجربة اليابان في إعادة بناء صناعة بناء السفن، يمكن النظر في الحلول السياسية الرئيسية الخمسة التالية.
أولاً، إزالة العقبات المتعلقة بالضرائب المفروضة على المواد والمعدات المستوردة.
من أبرز التحديات التي تواجه شركات بناء السفن الفيتنامية اليوم ارتفاع نسبة المواد والمعدات المستوردة. كما أن اشتراط دفع ضريبة القيمة المضافة عند التخليص الجمركي للمعدات التقنية التي تبلغ قيمتها عشرات الملايين من الدولارات الأمريكية يُجمّد مؤقتاً جزءاً كبيراً من رأس المال العامل لهذه الشركات.
إن عملية استرداد الضرائب المطولة، التي تستمر لأشهر، لا تؤثر فقط على رصيد التدفق النقدي، بل تزيد أيضًا من تكاليف الفائدة، مما يقلل من القدرة التنافسية للشركات عند المشاركة في تقديم العطاءات وتوقيع عقود بناء السفن الدولية.
لذلك، من الضروري دراسة آليات الإعفاء من ضريبة القيمة المضافة أو تطبيق معدل ضريبي بنسبة 0% مباشرة في مرحلة التخليص الجمركي لآلات ومعدات ومواد بناء السفن المتخصصة التي لم يتم إنتاجها محليًا بعد.
بالإضافة إلى ذلك، ينبغي النظر في تطبيق معدل ضريبة دخل الشركات التفضيلية بنسبة 10٪ لفترة تتراوح بين 10 و15 عامًا، إلى جانب الإعفاء من رسوم تأجير الأراضي والمسطحات المائية لفترة مناسبة، مما يخلق ظروفًا للشركات لتجميع الموارد وإعادة الاستثمار وتطوير التكنولوجيا.
ثانياً ، إزالة العوائق في الائتمان وآلية الضمان/السداد (RG).
بالنسبة للعديد من شركات بناء السفن، وخاصة تلك التابعة لشركة صناعة بناء السفن (SBIC)، لا تزال الديون المستحقة من الماضي تؤثر على قدرتها على الحصول على الائتمان اللازم للإنتاج الحالي وعمليات الأعمال.
في الواقع، يُعدّ إصدار البنوك التجارية لضمان استرداد الدفعة المقدمة لمالك السفينة أحد الشروط الأساسية لحصول الشركات على عقود بناء السفن للتصدير. ومع ذلك، تواجه الشركات صعوبات جمة في الحصول على هذا الضمان.
هذه عقبة يجب إعطاؤها الأولوية لأنه بدون ضمان السداد، حتى المصانع ذات القدرات التقنية والعملاء الحاليين والطلبات المحتملة ستجد صعوبة في توقيع العقود الدولية.
لذلك، من الضروري دراسة آليات قيام البنوك التجارية المملوكة للدولة مثل فيتكومبانك، وبي دي في، وفيتينبانك بالنظر في وتقييم وإصدار ضمانات RG بناءً على كفاءة وقدرة السداد والتدفق النقدي المستقل لكل مشروع ولكل عقد من عقود بناء السفن التصديرية، بدلاً من الاعتماد فقط على الوضع المالي التاريخي للمؤسسة.
في الوقت نفسه، من الضروري دمج مصادر الائتمان التفضيلية لخدمة التحول الأخضر، ودعم شركات النقل المائي ومالكي السفن في الاستثمار في بناء سفن جديدة، واستبدال الأسطول القديم تدريجياً الذي يستهلك الكثير من الوقود وله مستويات انبعاثات عالية.
ثالثًا، التركيز على الأتمتة المستهدفة، ورقمنة الإدارة، واستشراف سوق بناء السفن الخضراء.
تُظهر تجربة اليابان أن تحديث صناعة بناء السفن لا يجب بالضرورة أن يبدأ باستبدال خطوط الإنتاج بأكملها، خاصة في ظل ظروف الموارد المالية المحدودة.
بالنسبة لفيتنام، من الأهمية بمكان اختيار العمليات المناسبة التي يمكن أن تحقق تحسينات كبيرة في الإنتاجية والجودة، مثل الاستثمار في الجيل الجديد من آلات القطع بالليزر والبلازما CNC، وأنظمة بوابات اللحام الآلية، ومعدات معالجة هياكل السفن.
إلى جانب تحديث المعدات، تحتاج الشركات إلى تعزيز تطبيق برامج التصميم المتخصصة، وإدارة الجداول الزمنية، وإدارة المواد، ومراقبة الجودة، وتنظيم الإنتاج في اتجاه رقمي، مما يؤدي تدريجياً إلى تشكيل قدرات الإدارة الصناعية الحديثة.
ومن الاتجاهات الواعدة الأخرى تطوير سوق المركبات المائية التي تعمل بالطاقة النظيفة، وخاصة البوارج الكهربائية، وقوارب القطر، وقوارب الدفع التي تستخدم التكنولوجيا الهجينة، والقوارب السياحية التي تعمل بالبطاريات في الممرات المائية الرئيسية مثل دلتا ميكونغ وهاي فونغ - كوانغ نينه.
ولإنشاء هذه السوق، تحتاج الدولة إلى إجراء البحوث على وجه السرعة وإصدار المعايير الفنية الوطنية لأنظمة محطات الشحن في الموانئ البحرية والممرات المائية الداخلية والمناطق النهرية؛ وفي الوقت نفسه، وضع سياسات تفضيلية بشأن الضرائب ورسوم الموانئ للقوارب الخضراء المبنية حديثًا في البلاد.
رابعاً، الحفاظ على القوى العاملة الماهرة وتطوير برامج التدريب.
تُعد صناعة بناء السفن قطاعاً عالي المهارة يتطلب خبرة واسعة وتعاوناً وثيقاً بين مختلف القوى العاملة الفنية.
ومع ذلك، فإن القوى العاملة من لحامين من الجيل السادس، وعمال هياكل السفن، والفنيين المهرة تتقدم في السن، في حين تحول البعض إلى مهن أخرى بسبب عدم استقرار إنتاج بناء السفن على مر السنين.
إذا تعطلت القوى العاملة التقنية الأساسية، فسيكون من الصعب للغاية استعادة القدرة الإنتاجية للمصانع في المستقبل، حتى لو تم حل مشكلات رأس المال والطلبات.
لذلك، من الضروري الاستمرار في تطبيق سياسة الحفاظ على وتيرة الإنتاج، وضمان استقرار الوظائف والدخل للاحتفاظ بالعمال المهرة، وخاصة في مرافق بناء السفن التي تخضع لإعادة الهيكلة.
في الوقت نفسه، من الضروري تطوير نموذج التدريب المهني في مجال بناء السفن في المراكز البحرية الرئيسية مثل هاي فونغ ونها ترانغ ومدينة هو تشي منه، مع التركيز على ربط التدريب بالورش العملية والمعدات وتقنيات الإنتاج الواقعية. كما يجب أن يترافق تشجيع الميكنة للحد من العمل الشاق مع أجور مناسبة وبدلات للعمل في ظروف خطرة وسياسات تحفيزية ملائمة.
خامساً، إعادة هيكلة الصناعة إلى تجمعات ديناميكية وتشكيل تحالفات تجارية محلية.
من أهم الدروس المستفادة من تطور صناعة بناء السفن في فيتنام في الماضي أن الاستثمار المجزأ وغير المنسق يمكن أن يؤدي إلى هدر الموارد ويقلل من كفاءة مشاريع البنية التحتية القيّمة.
وللتغلب على هذا القيد، من الضروري دراسة إعادة تنظيم مساحة تطوير صناعة بناء السفن إلى ثلاث مجموعات ديناميكية: الشمال مع التركيز على هاي فونغ - كوانغ نينه؛ والمنطقة الوسطى مع التركيز على كوانغ نغاي - خان هوا؛ والجنوب مع التركيز على مدينة هو تشي منه - با ريا - منطقة فونغ تاو.
داخل كل مجموعة، من الضروري إنشاء آلية ربط لتبادل بعض عناصر البنية التحتية المهمة مثل الأحواض الجافة، والمنحدرات، وقنوات الملاحة، والأعمال الهندسية ذات القيمة الاستثمارية الكبيرة، وبالتالي الحد من الاستثمارات المكررة وتحسين كفاءة استغلال الأصول الحالية.
إلى جانب إعادة هيكلة مساحة الإنتاج، من الضروري تعزيز تشكيل التحالفات بين شركات النقل البحري، وشركات النقل المائي الداخلي، وأحواض بناء السفن المحلية، والشركات الصناعية الداعمة.
لا يساعد هذا التعاون في خلق سوق مستقرة لصناعة بناء السفن فحسب، بل يعزز أيضًا البحث والإنتاج وتوطين الآلات والمعدات، مما يقلل تدريجيًا من الاعتماد على الموردين الأجانب.
الوقت الأمثل لاتخاذ القرار
بالنظر إلى استراتيجية إحياء صناعة بناء السفن في اليابان، فإن الدرس الأكبر الذي يجب تعلمه هو أنه بالنسبة لدولة بحرية، فإن قدرة بناء السفن ليست مجرد انعكاس لمستويات الإنتاج الصناعي، ولكنها تتمتع أيضًا بأهمية استراتيجية للأمن الاقتصادي، وقدرة النقل البحري، والاستقلالية في سلاسل التوريد الحيوية.
اختارت اليابان إعادة بناء صناعة بناء السفن لديها من خلال برنامج شامل يجمع بين الدعم المالي والابتكار التكنولوجي وتنمية الموارد البشرية وإعادة هيكلة الشركات. وهذا يدل على أن التعافي المستدام لهذه الصناعة لا يمكن أن يعتمد على عدد قليل من المشاريع الاستثمارية المنعزلة، بل يتطلب نظام سياسات متزامنة يتم تنفيذه باستمرار على المدى الطويل.
بالنسبة لفيتنام، تظهر الفرص من اتجاهين: الطلب المتزايد على بناء السفن في السوق الدولية، حيث تم طلب طاقة الإنتاج للعديد من الدول الكبرى في بناء السفن لسنوات عديدة قادمة؛ وفي الوقت نفسه، فإن التحول الأخضر للنقل البحري والنقل المائي الداخلي يفتح قطاعات جديدة للمنتجات والتكنولوجيا.
في هذا السياق، يجب ربط الحل النهائي للديون التاريخية المستحقة لشركة SBIC ببرنامج إعادة بناء صناعة بناء السفن مركز وموجه، مع إعطاء الأولوية لاستعادة القدرة المالية، والحصول على الضمانات المصرفية، والحفاظ على قوة عاملة ماهرة، وإعادة تنظيم مرافق الإنتاج نحو التكامل والتخصص.
إذا تمت إزالة هذه المعوقات من خلال آليات مناسبة، فلن تتمكن فيتنام من الاستفادة من موجة الطلبات الدولية فحسب، بل ستتمكن أيضًا من بناء القدرة تدريجيًا على بناء سفن من الجيل الجديد، وزيادة معدل التوطين، وتشكيل نظام بيئي صناعي داعم تنافسي.
لذلك، ينبغي النظر إلى اللحظة الحالية ليس فقط كفرصة لمعالجة أوجه القصور في الشركة، ولكن أيضاً كفرصة لإعادة وضع صناعة بناء السفن بأكملها ضمن الاستراتيجية الوطنية للتنمية البحرية والصناعية.
إن السياسة السليمة، التي تصدر على الفور وتنفذ بفعالية، لن تساهم فقط في انتعاش صناعة أساسية، بل ستضع أيضاً الأساس لفيتنام لتعزيز اعتمادها على الذات، والمشاركة بشكل أعمق في سلسلة القيمة العالمية لبناء السفن، وتحقيق هدفها تدريجياً في أن تصبح دولة بحرية قوية.
ربان السفينة الآن على قناة واتساب، اضغط هنا.