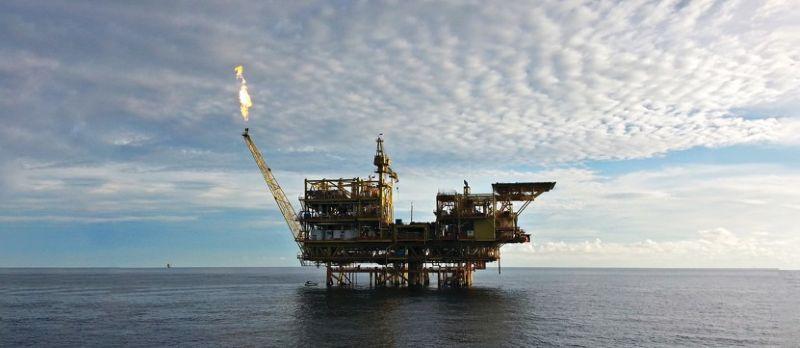
من بحر الشمال إلى الخليج وشرق البحر المتوسط، ستصل آلاف الآبار والمنصات البحرية في نهاية المطاف إلى نهاية عمرها الإنتاجي. والسؤال هو ما إذا كان القطاع البحري يمتلك ما يكفي من الحفارات والسفن والمعدات والقدرات المتخصصة لتفكيكها بسلامة، وما إذا كان إيقاف تشغيل هذه المنشآت وتفكيكها يمكن أن يتحول إلى سوق جديدة رئيسة للخدمات البحرية في المنشآت البحرية.
يدخل بحر الشمال مرحلة جديدة في تاريخ صناعة النفط والغاز فيه. فبعد عقود من الإنتاج، يقترب عدد متزايد من الآبار والمنشآت البحرية من نهاية عمره الإنتاجي. إلا أن إيقاف تشغيلها يثبت أنه يمثل تحديا صناعيا كبيرا بحد ذاته.
ويقدم أحدث تحذير صادر عن هيئة تحوّل الطاقة في بحر الشمال بالمملكة المتحدة لمحة عما قد ينتظر القطاع. فقد تجاوز أكثر من 500 بئر نفط وغاز في الجرف القاري للمملكة المتحدة بالفعل المواعيد المحددة أصلا لإيقاف تشغيلها، بينما من المتوقع أن يحتاج أكثر من 1,000 بئر إضافي إلى الإغلاق بين عامي 2026 و2030. وتقول الهيئة التنظيمية إن المشغلين بحاجة إلى زيادة وتيرة العمل بصورة كبيرة.
ولا تكمن المشكلة في عدد الآبار فحسب، بل في القدرات المطلوبة لإغلاقها.
يتطلب إيقاف تشغيل الآبار البحرية حفارات متخصصة، وسفنا، ومعدات تحت سطح البحر، وخبرات هندسية، وكوادر مدربة بدرجة عالية. ويتعين على المشغلين سد الآبار والتخلي عنها بصورة دائمة، وإزالة البنية التحتية تحت سطح البحر أو تأمينها، وتفكيك المنصات، ونقل المواد بسلامة إلى البر.
وهذا يخلق منافسة جديدة على الموارد في وقت يطلب فيه من قطاع الأوفشور بالفعل دعم تحولات متعددة في قطاع الطاقة في الوقت نفسه.
تكلفة تنظيف تبلغ 44 مليار جنيه إسترليني
يوضح حجم التحدي الذي تواجهه المملكة المتحدة طبيعة التكاليف المرتبطة بذلك. وتقدر الهيئة أن التكلفة المتبقية لإيقاف تشغيل البنية التحتية للنفط والغاز في الجرف القاري للمملكة المتحدة تبلغ نحو 44 مليار جنيه إسترليني. ومن المتوقع أن يظل الإنفاق كبيرا طوال العقد المقبل، مع مساهمة التضخم وارتفاع أسعار استئجار الحفارات والمنافسة على المعدات المتخصصة في زيادة التكاليف.
كما حذرت الهيئة التنظيمية من أن توافر الحفارات أصبح يشكل قيدا. إذ يبحث بعض مالكي الحفارات عن فرص خارج المملكة المتحدة، ما يعني أن إعادة المعدات المناسبة إلى بحر الشمال عند الحاجة إليها قد تصبح أكثر تكلفة وتستغرق وقتا أطول.
وهذا يطرح سؤالا يتجاوز حدود بريطانيا:
هل يدخل قطاع الأوفشور مرحلة قد يتجاوز فيها الطلب على أعمال إخراج المنشآت من الخدمة، وتفكيكها، القدرات البحرية والهندسية المتاحة؟
الموجة العالمية المقبلة
يعد بحر الشمال واحدا من أكثر مناطق النفط والغاز البحرية نضجا في العالم، ما يجعله مؤشرا مبكرا على التحدي الذي تواجهه مناطق الإنتاج الأخرى.
وقد قدرت وكالة الطاقة الدولية في السابق أن آلاف مشروعات النفط والغاز البحرية قد تحتاج إلى إيقاف تشغيلها مع وصول الأصول إلى نهاية عمرها التشغيلي. وستختلف التوقيتات والأحجام بصورة كبيرة بين المناطق، لكن الاتجاه واضح: إنتاج النفط والغاز البحري يؤدي في نهاية المطاف إلى مشكلة مرتبطة بإحالة هذه المنشآت إلى التقاعد والبنية التحتية المعنية ضخمة.
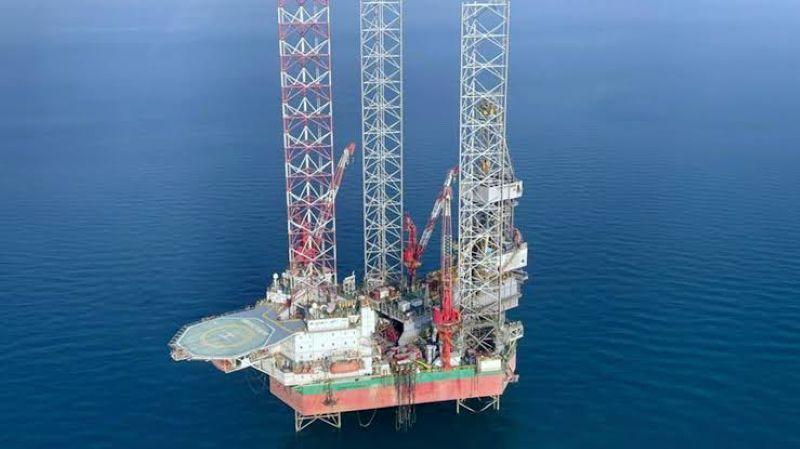
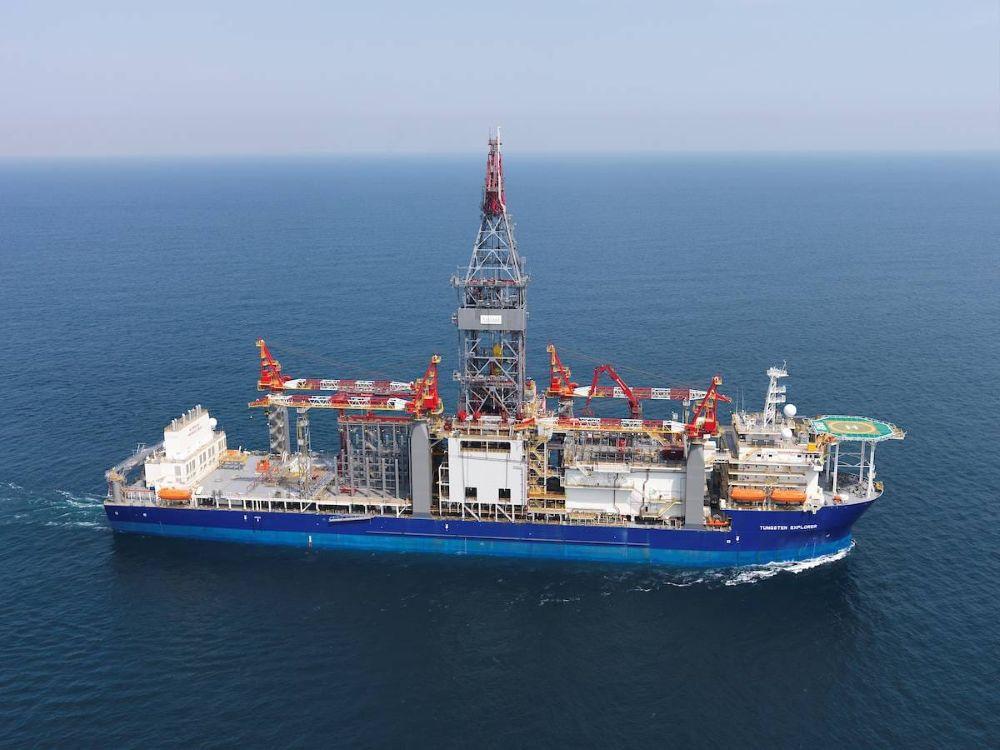
قد تتطلب أعمال إخراج المنشآت البحرية من الخدمة منصات حفر لتنفيذ عمليات سد الآبار وهجرها، وسفن الرفع الثقيل والإنشاءات، وسفن دعم للعمليات تحت سطح البحر، ومركبات بحرية مسيّرة عن بُعد، وسفن دعم بحرية، إلى جانب معدات رفع متخصصة وشبكات لوجستية واسعة النطاق.
وبعبارة أخرى، يمكن أن تؤدي نهاية حقل نفط بحري إلى سنوات من النشاط البحري حتى بعد توقف الإنتاج، وعليه فإن إيقاف التشغيل يتحول إلى نشاط بحري. هنا تتجاوز القصة نطاق النفط والغاز.
فالشركات التي ستستفيد من دورة إيقاف التشغيل وتفكيك المنشآت المقبلة لن تقتصر على مشغلي حقول النفط. إذ سيتطلب العمل منظومة واسعة من الشركات البحرية وخدمات الأوفشور.
وبالنسبة إلى مشغلي السفن، يمكن أن يؤدي ذلك إلى الطلب على:
• سفن الرفع الثقيل
• سفن الإنشاءات البحرية
• سفن دعم أعمال ما تحت سطح البحر والمركبات البحرية المسيّرة عن بُعد (ROV)
• سفن إمداد ودعم المنصات
• حفارات ومنصات متخصصة للتدخل في الآبار والحفر
• خدمات النقل والخدمات اللوجستية المتخصصة
• خدمات العاملين في المنشآت البحرية
كما يعترف إطار السلامة التابع للمنظمة البحرية الدولية بالعاملين الصناعيين المشاركين في أعمال إنشاء المنشآت البحرية وصيانتها وإيقاف تشغيلها وتفكيكها وخدمتها، ما يؤكد البعد البحري لهذا العمل.
وفي الوقت نفسه، يواجه القطاع منافسة من طاقة الرياح البحرية وغيرها من التطورات البحرية على السفن والمعدات والكوادر الماهرة.
وهذا يخلق مفارقة محتملة: قد يؤدي تحول الطاقة إلى خفض الطلب على بعض البنية التحتية للوقود الأحفوري، بينما يزيد في الوقت نفسه الطلب على الأصول البحرية اللازمة لتفكيكها.
هل يمكن أن يتحول إيقاف التشغيل وتفكيك المنشآت إلى سوق بحرية جديدة؟
هناك جانب آخر لهذه المسألة. فإيقاف التشغيل وتفكيك المنشآت لا يمثل مجرد التزام مالي، بل يمكن أن يتحول إلى فرصة تجارية كبيرة للشركات القادرة على توفير خدمات أوفشور متخصصة.
ويتوقع قطاع الصناعة في المملكة المتحدة إنفاق مليارات الجنيهات الإسترلينية سنويا على إيقاف التشغيل وتفكيك المنشآت، بينما يبحث المشغلون البحريون بصورة متزايدة عن وسائل أكثر كفاءة لسد الآبار، وإزالة البنية التحتية، وإعادة تدوير المواد، وإدارة النفايات البحرية.
وبالنسبة إلى شركات النقل البحري، يمكن أن يخلق ذلك سوقا جديدة طويلة الأمد في وقت تصبح فيه أنشطة النفط والغاز البحرية التقليدية أكثر نضجا.
والسؤال هو ما إذا كانت الشركات ستستثمر في السفن والتقنيات والخبرات المطلوبة في وقت مبكر بما يكفي، أم ستنتظر حتى يؤدي الطلب إلى أزمة أخرى في قدرات الأوفشور.
وماذا عن الخليج؟
بالنسبة إلى منطقة الشرق الأوسط وشمال إفريقيا، تستحق تجربة بحر الشمال الاهتمام، رغم اختلاف المشهد الخاص بالطاقة في المنطقة بصورة كبيرة.
"فقد طور الخليج واحدة من أكبر تجمعات البنية التحتية البحرية للنفط والغاز في العالم على مدى عقود، حيث حدد تقييم حديث قائم على بيانات الأقمار الصناعية نحو 1,731 منصة بحرية في الخليج العربي". وقد ورد ذلك في دراسة بحثية نشرتها مجموعة Taylor & Francis، وهي دار نشر بريطانية متخصصة في الكتب والدوريات الأكاديمية. وسلطت الدراسة الضوء على الحجم الكبير للبنية التحتية البحرية القائمة في المنطقة، حيث تستحوذ السعودية على نحو 802 منصة، والإمارات على 523 منصة، وقطر على 196 منصة.
ولا ينبغي تفسير هذه الأرقام على أنها تمثل قائمة بالمنشآت التي ستخضع لإيقاف التشغيل وتفكيكها في المدى القريب، إذ لا تزال العديد من هذه المنشآت منتجة ويمكن أن تواصل عملياتها، أو يعاد تطويرها، أو يتم تمديد عمرها التشغيلي. لكنها توضح حجم البنية التحتية التي ستتطلب في نهاية المطاف التخلي عنها أو إزالتها أو معالجة آثارها أو إعادة استخدامها مع وصول الحقول إلى مراحل متقدمة من عمرها.
وفي الوقت نفسه، تواصل دول تشمل السعودية والإمارات وقطر وعمان الاستثمار في الطاقة البحرية والبنية التحتية البحرية.
وهذا يعني أن المنطقة تعمل في الوقت نفسه على توسيع بعض الأصول البحرية، بينما تبدأ أقدم البنية التحتية في مناطق أخرى بالدخول في مرحلة الإحالة إلى التقاعد. وبالتالي، فإن السؤال بالنسبة إلى منطقة الشرق الأوسط وشمال إفريقيا لا يتعلق بما إذا كانت المنطقة ستواجه فورا تراكم الأعمال المتأخرة في إيقاف التشغيل وتفكيك المنشآت على غرار بحر الشمال.
بل يتعلق بما إذا كانت المنطقة تعمل اليوم على بناء القدرات التي ستحتاج إليها في نهاية المطاف عندما تصل بنيتها التحتية البحرية الخاصة إلى نهاية عمرها الإنتاجي.
قدرات بحرية للمستقبل
قد يعني ذلك تطوير خبرات إقليمية في التخلي عن الآبار، وإزالة المنشآت تحت سطح البحر، وأعمال الرفع الثقيل، وإدارة النفايات البحرية، وإعادة التدوير، والمراقبة البيئية.
كما يمكن أن يخلق ذلك فرصا للموانئ الإقليمية لكي تصبح مراكز لإيقاف التشغيل وتفكيك المنشآت، حيث تنقل الهياكل والمعدات البحرية إلى البر لتفكيكها أو إعادة تدويرها أو إعادة استخدامها.
وبالنسبة إلى الدول التي تسعى إلى توسيع اقتصاداتها البحرية بما يتجاوز أنشطة النقل البحري التقليدية والموانئ، يمكن أن يتحول إيقاف التشغيل وتفكيك المنشآت في نهاية المطاف إلى قطاع متخصص آخر ضمن سوق الخدمات البحرية في الأوفشور.
إنذار مبكر
وبالتالي، فإن المشكلة الحالية في بحر الشمال تتجاوز كونها قضية تنظيمية بريطانية.فهي تمثل إنذارا مبكرا بتغير هيكلي في قطاع الطاقة البحرية: الأصول الإنتاجية التي كانت تحقق الإيرادات ستتحول في نهاية المطاف إلى أصول تتطلب إنفاقا وسفنا وكوادر وتقنيات لإحالتها إلى التقاعد بسلامة.
وقد أمضى القطاع عقودا في بناء البنية التحتية اللازمة لاستخراج الموارد من قاع البحر. وهو الآن مطالب ببناء القدرات اللازمة لإخراج هذه البنية التحتية من البحر. وبالنسبة إلى قطاع النقل البحري، يمكن أن يتحول ذلك إلى أحد أسواق الأوفشور الرئيسية المقبلة.
لماذا توجد فرصة مستقبلية في مجال إيقاف التشغيل وتفكيك المنشآت؟
تتمتع العديد من حقول الخليج بعمر تشغيلي متقدم بصورة استثنائية. فعلى سبيل المثال، تناولت دراسة هندسية حديثة حقل مياه ضحلة في الخليج العربي يقع على مسافة نحو 100 كيلومتر شرق قطر، ويعمل منذ أكثر من 50 عاما. وكانت منشآته قد تجاوزت بالفعل عمر التصميم الأصلي لها، بما في ذلك منصة إنتاج مركزية، وعدة منصات لرؤوس الآبار، وخطوط أنابيب تحت سطح البحر.
وهذا لا يعني أن جميع هذه المنشآت ستتم إزالتها قريبا. فمنتجو الخليج لديهم حوافز قوية لتمديد عمر الحقول، أو إعادة تطويرها، أو استبدال المعدات، أو ربط آبار جديدة بالبنية التحتية القائمة قبل التخلي عنها.
ربان السفينة الآن على قناة واتساب، اضغط هنا.